

Financieel Management
Wow Techs
- 4,0
- 2.00 beoordelingen
- 500.00K
- Downloads
- Free
- Prijs
Screenshots
Financieel Management Voor- en nadelen
Voordelen
- Helpt inkomsten en uitgaven overzichtelijk te categoriseren.
- Geeft snel inzicht in je maandelijkse financiële situatie.
- Ondersteunt beter budgetteren en bewuster omgaan met geld.
- Handig voor het bijhouden van terugkerende betalingen.
- Duidelijke interface die ook voor beginners toegankelijk is.
Nadelen
- Mogelijk beperkte functies in de gratis versie.
- Gegevens invoeren kan tijdrovend zijn zonder automatische koppelingen.
- Niet elke bank of financiële instelling wordt ondersteund.
- Financiële inzichten blijven afhankelijk van correcte invoer.
- Privacyvoorwaarden verdienen aandacht bij het koppelen van accounts.
 Analyse door All-app
Wie grip wil krijgen op dagelijkse uitgaven, heeft meestal niet nóg een ingewikkelde spreadsheet nodig, maar een hulpmiddel dat je daadwerkelijk blijft openen. Financieel Management van Wow Techs probeert precies die rol te vervullen. Ik heb de app bekeken als een praktische Android-app voor rekeningen, budgetten, inkomsten, uitgaven en spaardoelen. Mijn indruk is dat de kern niet zit in spectaculaire functies, maar in het samenbrengen van kleine financiële handelingen op één plek.
Dat klinkt eenvoudig, maar juist daar zit de waarde. Een budget werkt pas wanneer je een aankoop snel kunt verwerken, een rekening op tijd ziet aankomen en achteraf begrijpt waarom je maandbedrag verdwijnt. De app is gratis te downloaden en heeft een PEGI 3-classificatie. In de Play Store staat een gemiddelde beoordeling van 4,0 uit ongeveer 4,6 duizend beoordelingen, terwijl de app al meer dan 500 duizend installaties heeft. Dat geeft mij het beeld van een laagdrempelig hulpmiddel voor een brede groep, niet van een gespecialiseerde boekhoudoplossing.
De kracht zit in het volgen van uitgaven
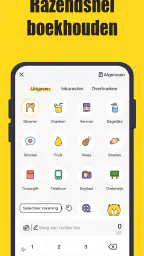
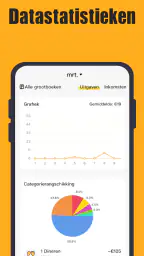
De belangrijkste mogelijkheid is voor mij de uitgaventracker. Veel financiële apps presenteren vooral grafieken, maar een grafiek helpt pas als de onderliggende invoer klopt. Hier begint het proces bij het vastleggen van wat er binnenkomt en uitgaat. Daardoor kun je een aankoop niet alleen bekijken als een los bedrag, maar als onderdeel van je maandelijkse budget en je grotere spaardoel.
Ik vind die aanpak vooral nuttig voor mensen die hun geld op gevoel uitgeven. Een koffie onderweg, een kleine online bestelling of een extra boodschap lijkt afzonderlijk onbelangrijk. Wanneer je zulke bedragen consequent onderbrengt in een categorie, wordt zichtbaar welke gewoontes samen een flink deel van je beschikbare geld opsouperen. De app kan daarmee een spiegel zijn: niet omdat ze je vertelt wat je moet doen, maar omdat je eigen invoer een patroon laat zien.
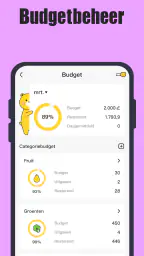
De combinatie met budgetbeheer maakt de tracker interessanter dan een simpel notitieblok. Je kunt een bedrag niet alleen opschrijven, maar het verbinden aan een grens die je voor jezelf hebt gekozen. Dat verandert de vraag van “waar is mijn geld gebleven?” in “hoeveel ruimte heb ik nog binnen deze maand?” Voor mij is dat een belangrijk praktisch verschil. Een losse lijst registreert het verleden; een budget helpt bij de volgende beslissing.
Ook inkomsten horen bij dezelfde werkwijze. Dat is relevant wanneer je niet elke maand exact hetzelfde ontvangt, bijvoorbeeld door wisselende uren, opdrachten of onregelmatige betalingen. In zo’n situatie is een vast maandbudget vaak misleidend. Ik zou dan eerst een voorzichtig inkomensbedrag invoeren en pas later extra ruimte verdelen. Zo voorkom je dat een goede maand meteen wordt behandeld alsof die gegarandeerd is.
Van losse betalingen naar een bruikbaar maandbeeld
De app wordt sterker wanneer je haar niet alleen gebruikt om aankopen achteraf te controleren. Ik zou beginnen met de vaste lasten: huur, energie, verzekeringen, abonnementen en andere terugkerende rekeningen. Daarna zou ik variabele groepen toevoegen, zoals boodschappen, vervoer en vrije tijd. Pas wanneer die basis staat, heeft een spaardoel genoeg context. Anders lijkt sparen een apart onderdeel, terwijl het in werkelijkheid moet concurreren met alle andere uitgaven.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een handige werkwijze is om een aankoop meteen na betaling te registreren, in plaats van aan het einde van de week alles uit het geheugen te reconstrueren. Dat kost per handeling weinig moeite en maakt de informatie betrouwbaarder. Vooral contante betalingen en kleine pintransacties worden anders snel vergeten. Ik zou de app daarom openen op een vast moment, bijvoorbeeld na het boodschappen doen of tijdens een kort wekelijks overzicht.
De herinneringsfunctie kan daarbij helpen. Ik zie die niet als een automatische financiële coach, maar als een geheugensteun voor rekeningen en geplande acties. Dat onderscheid is belangrijk: een herinnering voorkomt dat je iets vergeet, maar neemt niet de beslissing over hoe je je geld verdeelt. Wie verwacht dat de app zelfstandig alle bankzaken synchroniseert of automatisch een volledige administratie bouwt, kan teleurgesteld raken.
Mijn advies is om herinneringen alleen te gebruiken voor momenten die echt betekenis hebben. Te veel meldingen maken een systeem snel irritant, waarna je ze negeert. Een beperkt aantal vaste herinneringen voor grote rekeningen of een wekelijkse controle werkt waarschijnlijk beter dan een melding voor elke kleine uitgave. Zo blijft de app op de achtergrond aanwezig zonder je financiële routine te overheersen.
Een realistisch voorbeeld uit het dagelijks leven
Stel dat je aan het begin van de maand je inkomen registreert. Vervolgens zet je de vaste rekeningen apart en geef je de resterende ruimte een bestemming: boodschappen, vervoer, ontspanning en sparen. Halverwege de maand blijkt dat de boodschappen sneller oplopen dan verwacht. Zonder overzicht merk je dat misschien pas wanneer je saldo laag is. Met de tracker zie je eerder dat er minder ruimte overblijft en kun je een keuze maken: een andere categorie tijdelijk beperken, het spaardoel kleiner maken of je boodschappenpatroon aanpassen.
Dat voorbeeld laat ook de grens van de app zien. De software kan de keuze inzichtelijk maken, maar niet bepalen welke uitgave voor jou belangrijker is. Dat is geen tekortkoming die je met een extra grafiek oplost. Budgetteren blijft deels een persoonlijke afweging. De meerwaarde zit in het eerder zichtbaar maken van de gevolgen, zodat je minder vaak wordt verrast.
Voor een huishouden met gedeelde kosten zou ik vooraf afspreken wie de invoer bijhoudt. Wanneer één persoon boodschappen registreert en de ander losse betalingen vergeet, ontstaat een scheef beeld. De app kan dan nog zo overzichtelijk zijn; de administratie blijft onvolledig. Voor individueel gebruik is dat probleem kleiner. Bij gezamenlijke financiën vraagt de app dus vooral om duidelijke afspraken en discipline.
Spaarplannen werken beter met een concrete reden
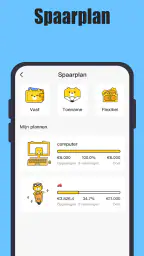
Het onderdeel voor spaarplannen vind ik het meest bruikbaar wanneer je het koppelt aan een duidelijk doel. “Meer sparen” is te vaag om dagelijks gedrag te sturen. Een doel voor een buffer, een reis of een grote aankoop geeft je maandelijkse keuzes meer betekenis. Ik zou daarom niet alleen een bedrag invoeren, maar ook vastleggen waarom het doel belangrijk is en welke uitgaven je bereid bent aan te passen.
Een minder voor de hand liggende toepassing is het gebruiken van een spaardoel als controle op je budget. Als je na vaste lasten en normale uitgaven structureel geen ruimte overhoudt, is het doel niet alleen te ambitieus; het laat zien dat je maandverdeling niet realistisch is. Dan helpt de app je niet door automatisch geld te verplaatsen, maar door de spanning tussen je plannen en je werkelijke uitgaven zichtbaar te houden.
Ik zou een spaarplan ook niet te strak maken wanneer je inkomen of vaste lasten veranderen. Een plan dat bij iedere afwijking mislukt, werkt ontmoedigend. Beter is het om een haalbaar minimumbedrag te kiezen en extra ruimte als bonus te behandelen. Zo blijft sparen onderdeel van je routine, ook in een duurdere maand.
Hoe het gebruik in de praktijk aanvoelt
Financieel Management is gericht op handmatige financiële organisatie. Dat heeft een voordeel: je blijft bewust betrokken bij elke categorie en elke invoer. Voor iemand die wil begrijpen waar geld naartoe gaat, kan dat leerzamer zijn dan een systeem dat alles automatisch importeert. Tegelijk is handmatig bijhouden ook de grootste drempel. Wie transacties vaak uitstelt, krijgt uiteindelijk een onbetrouwbaar overzicht.
Ik zou de app daarom zien als een dagelijkse gewoonte, niet als een eenmalige installatie. De eerste inrichting vraagt aandacht, omdat je moet nadenken over je eigen categorieën, vaste lasten en doelen. Daarna wordt het werk overzichtelijker, zolang je de invoer klein houdt. Voeg niet voor iedere winkel een aparte categorie toe. Een eenvoudige indeling maakt patronen sneller herkenbaar en voorkomt dat je later door een lange lijst moet zoeken.
De huidige versie is 1.2.37 en de app werkt op Android vanaf versie 7.0. Dat maakt haar toegankelijk voor mensen die geen recente telefoon hebben. Ik zou wel rekening houden met het feit dat een oudere Android-versie niet automatisch betekent dat iedere moderne gebruikservaring identiek aanvoelt. Wie een heel oude telefoon gebruikt, doet er verstandig aan eerst te controleren of navigatie en invoer prettig genoeg zijn voor dagelijks gebruik.
De basis is gratis, maar er zijn in-app aankopen van € 1,99 tot € 17,99 wanneer de facturering via Play loopt. Dat maakt het belangrijk om vóór een langdurige workflow te bekijken welke onderdelen zonder betaling beschikbaar blijven en welke mogelijk achter een aankoop zitten. Voor een eenvoudige uitgavenlijst kan de gratis instap voldoende zijn. Wie de app als volledige financiële routine wil gebruiken, moet de betaalde opties meewegen in de keuze.
Ik waardeer dat de app zichzelf niet hoeft te presenteren als een bank. Voor veel gebruikers is dat juist prettig. Je kunt financiële gewoontes ordenen zonder meteen je bankrekening aan een externe dienst te koppelen. Daar staat tegenover dat je waarschijnlijk meer zelf moet invoeren en controleren dan bij apps die sterk leunen op automatische bankkoppelingen. De beste keuze hangt dus af van wat je belangrijker vindt: bewust registreren of maximale tijdsbesparing.
Waar de app tijd bespaart en waar niet
De app bespaart tijd wanneer je al weet wat je wilt volgen. Een vaste categorie-indeling, een paar belangrijke herinneringen en één of twee spaardoelen kunnen voldoende zijn om snel een bruikbaar beeld te krijgen. De winst zit dan in het feit dat je niet telkens een nieuw overzicht hoeft te maken.
De app bespaart geen tijd wanneer je een complete administratie met veel uitzonderingen wilt opbouwen. Denk aan meerdere inkomstenbronnen, zakelijke kosten, ingewikkelde gedeelde rekeningen of transacties die je op verschillende manieren wilt verdelen. In zulke situaties kan een spreadsheet of gespecialiseerde boekhoudapp meer controle bieden. Dat betekent niet dat Financieel Management tekortschiet; het betekent dat de eenvoud een bewuste grens heeft.
Ook voor iemand die vooral automatisch inzicht wil in banktransacties is een andere categorie app waarschijnlijk logischer. Deze app past beter bij gebruikers die bereid zijn hun financiële gedrag actief te bekijken. Dat klinkt misschien ouderwets, maar het kan juist helpen wanneer automatische overzichten je eerder passief dan oplettend maken.
Voor wie de combinatie van budget en herinnering het beste werkt
Ik zou deze app vooral aanraden aan studenten, starters, alleenstaanden en gezinnen die een eenvoudig gezamenlijk overzicht willen opbouwen. Ook iemand die na een periode van ongecontroleerd uitgeven opnieuw structuur zoekt, kan ermee beginnen zonder meteen een ingewikkeld systeem te leren. De lage leeftijdsclassificatie en gratis instap maken de drempel klein, al blijft financiële discipline natuurlijk de doorslaggevende factor.
Voor jongeren kan de app een concrete manier zijn om het verschil tussen inkomen, vaste lasten en vrij besteedbaar geld te begrijpen. Ouders die samen met een tiener budgetteren, kunnen categorieën gebruiken als gespreksonderwerp in plaats van alleen te waarschuwen dat iets te duur is. Omdat de app bedoeld is voor financieel beheer en niet voor beleggen of kredietbeslissingen, blijft de toepassing overzichtelijk.
Voor zelfstandigen of mensen met een uitgebreide administratie zou ik voorzichtiger zijn. De app kan nuttig zijn voor een persoonlijk huishoudbudget, maar ik zou haar niet zonder meer gebruiken als vervanging voor professionele administratie. Zodra belastingregels, facturen, zakelijke aftrekposten of meerdere rekeningen centraal staan, heb je doorgaans meer structuur nodig dan een eenvoudige budgetroutine biedt.
Ook perfectionisten moeten opletten. Het gevaar bestaat dat je te veel tijd besteedt aan het verfijnen van categorieën en te weinig aan het daadwerkelijk aanpassen van gedrag. Mijn tip is om eerst een week met een beperkte indeling te werken. Pas wanneer je merkt dat een categorie te breed of juist onbruikbaar is, pas je haar aan. Zo blijft de app een hulpmiddel en wordt ze geen administratief project.
Mijn oordeel na het afwegen van de dagelijkse praktijk
Wat mij bij Financieel Management aanspreekt, is de directe relatie tussen registratie en beslissing. Een uitgave krijgt betekenis doordat ze binnen een budget, inkomen of spaardoel valt. Dat is nuttiger dan alleen een saldo bekijken, vooral wanneer je wilt ontdekken welke kleine gewoontes je financiële ruimte aantasten.
De keerzijde is duidelijk: de app beloont consequent gebruik en straft uitstel met extra inhaalwerk. Wie automatische bankanalyse, uitgebreide rapportage of professionele boekhouding verwacht, kan beter naar een gespecialiseerde oplossing kijken. Wie juist een eenvoudige Android-app zoekt om zelf inkomsten, rekeningen, uitgaven en spaardoelen te ordenen, krijgt een toegankelijk vertrekpunt.
Mijn praktische advies is om klein te beginnen: registreer eerst je vaste lasten, voeg daarna alleen de belangrijkste variabele categorieën toe en kies één spaardoel. Gebruik herinneringen spaarzaam en controleer wekelijks of je invoer nog aansluit bij je echte bankrekening. De grootste winst komt niet uit het invullen zelf, maar uit de beslissing die je daarna eerder durft te nemen.
Voor mij is Financieel Management daarom vooral geschikt als persoonlijke budgetcoach op papier, maar dan in digitale vorm: eenvoudig genoeg om snel te starten en concreet genoeg om patronen zichtbaar te maken. De app van Wow Techs is gratis beschikbaar, met optionele aankopen binnen de genoemde prijsklasse, en vormt een redelijke keuze voor wie financiële controle wil opbouwen zonder meteen in complexe boekhoudsoftware te duiken.
Veelgestelde vragen
Wat is Financieel Management en voor wie is deze app geschikt?
Financieel Management is bedoeld om je persoonlijke financiën overzichtelijker te maken. Je kunt er doorgaans inkomsten, uitgaven, budgetten en financiële doelen in bijhouden. De app is vooral handig voor mensen die meer controle willen over hun maandelijkse geldstromen, vaste lasten en spaargedrag. Beginners profiteren van de eenvoudige structuur, terwijl ervaren gebruikers de categorieën en rapportages kunnen gebruiken voor een uitgebreider overzicht.
Kan ik mijn bankrekening koppelen aan Financieel Management?
Of je een bankrekening kunt koppelen, hangt af van de beschikbare functies, je bank en de versie van de app. Sommige financiële apps ondersteunen een beveiligde koppeling, terwijl andere uitsluitend werken met handmatige invoer of geïmporteerde bestanden. Controleer vóór gebruik welke banken worden ondersteund en welke toestemmingen nodig zijn. Deel nooit je volledige inloggegevens buiten een officieel en beveiligd koppelproces.
Is Financieel Management gratis te gebruiken?
De basisfuncties van Financieel Management kunnen gratis beschikbaar zijn, maar bepaalde extra mogelijkheden kunnen achter een abonnement of eenmalige betaling zitten. Denk bijvoorbeeld aan uitgebreide rapportages, synchronisatie, meerdere budgetten, exportfuncties of een advertentievrije ervaring. Bekijk daarom de informatie in de Google Play Store of App Store voordat je downloadt, zodat je weet welke functies kosteloos zijn en welke kosten kunnen ontstaan.
Hoe veilig zijn mijn financiële gegevens in Financieel Management?
De veiligheid van je gegevens hangt af van de manier waarop de app informatie opslaat, beveiligt en eventueel synchroniseert. Controleer het privacybeleid, de gevraagde machtigingen en of beveiligingsfuncties zoals een pincode, biometrische vergrendeling of versleuteling beschikbaar zijn. Voer alleen noodzakelijke informatie in en houd je telefoon en app bijgewerkt. Financieel Management is een hulpmiddel voor overzicht en vervangt geen professioneel financieel advies.
Kan Financieel Management mij helpen om een budget of spaardoel op te stellen?
Ja, de belangrijkste meerwaarde van Financieel Management ligt in het plannen en volgen van je financiële gewoonten. Je kunt inkomsten en uitgaven indelen in categorieën, maandlimieten instellen en controleren waar je geld naartoe gaat. Door daarnaast een concreet spaardoel te bepalen, krijg je beter inzicht in je voortgang. De app neemt geen beslissingen voor je, maar maakt het eenvoudiger om consequent en bewust met geld om te gaan.


